米テスラは2026年10月21日、2026年第3四半期(7〜9月)の決算を発表しました。売上高は280億5000万ドルで、市場予想の約283億ドルをわずかに下回りました。一方、調整後1株利益(EPS)は0.48ドルとなり、予想の0.45ドルを上回っています。調整後EBITDAは39億ドル、フリーキャッシュフローは15億3000万ドルでした。
GAAPベースの純利益は、前年同期比43%減の7億8700万ドルでした。自動車部門の売上高は3%減の206億ドルで、規制クレジット収入も4億1700万ドルから1億1300万ドルへと大きく減少しています。一方、規制クレジットを除いた自動車部門の粗利益率は18.1%となり、前四半期の16.3%から改善しました。四半期の納車台数は48万6532台でした。
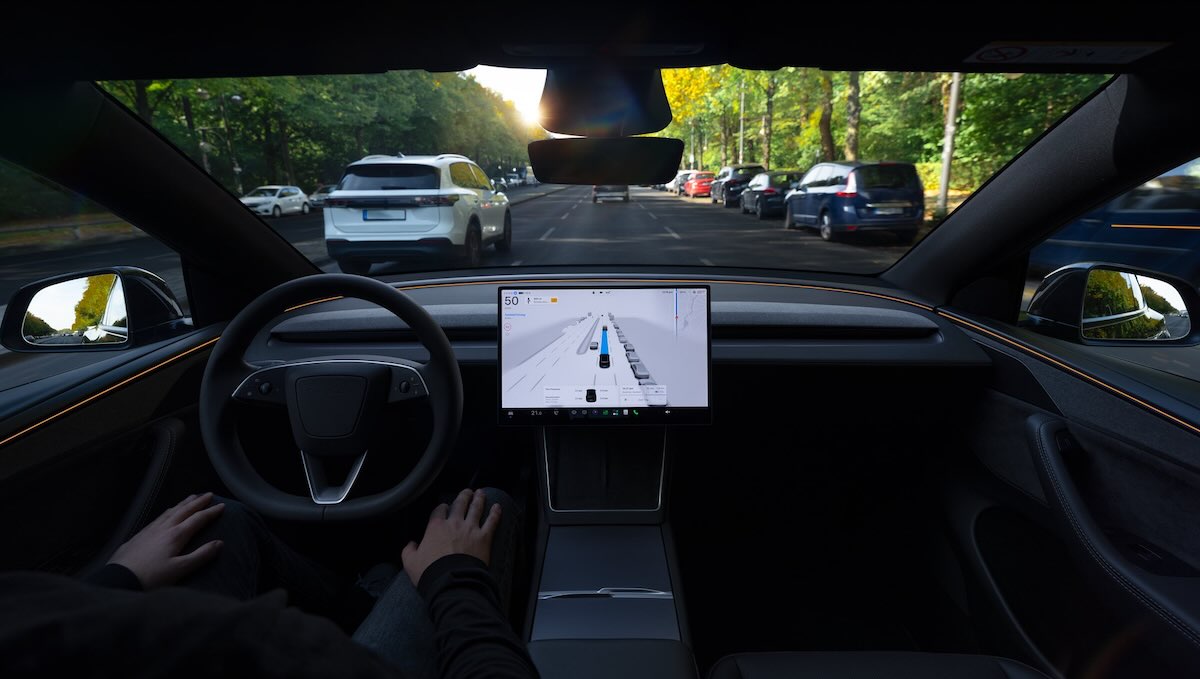
成長が目立ったのは自動運転機能FSDの売上です。有効サブスクリプション数は174万件で、前年同期の104万件から67%増加しました。四半期の純増数は過去最多の約26万件でした。北米では、納車の75%以上で有料サブスクリプションが付帯したとしています。サービス・その他の売上高も33%増の46億ドルと好調でした。
エネルギー事業では、蓄電池の導入量が13.7GWhとなり、過去2番目の規模を記録しました。粗利益率も33.1%と高い水準を維持しています。ただし売上高は、関税に関連した顧客への返金などの影響で、16%減の29億ドルとなりました。
設備投資は前年同期の2倍以上となる47億3000万ドルに拡大しました。それでもフリーキャッシュフローはプラスを確保し、現金および有価証券は前年同期比9%増の454億5000万ドルに積み上がっています。テスラ株は通常取引で3.41%高の386.47ドルで引けたものの、決算発表後の時間外取引では3%安ほどで推移しています。
注目されていたスペースXとの統合については、決算資料に記載はなく、決算説明会でも新たな言及はありませんでした。マスク氏は冒頭で、統合の可能性については前日に話すべきことはすべて話したと述べるにとどめました。会社側も、統合に関する質問には答えない方針を示しています。