電動革命の波に乗る! EV株投資の秘訣 第61回
by じんべい
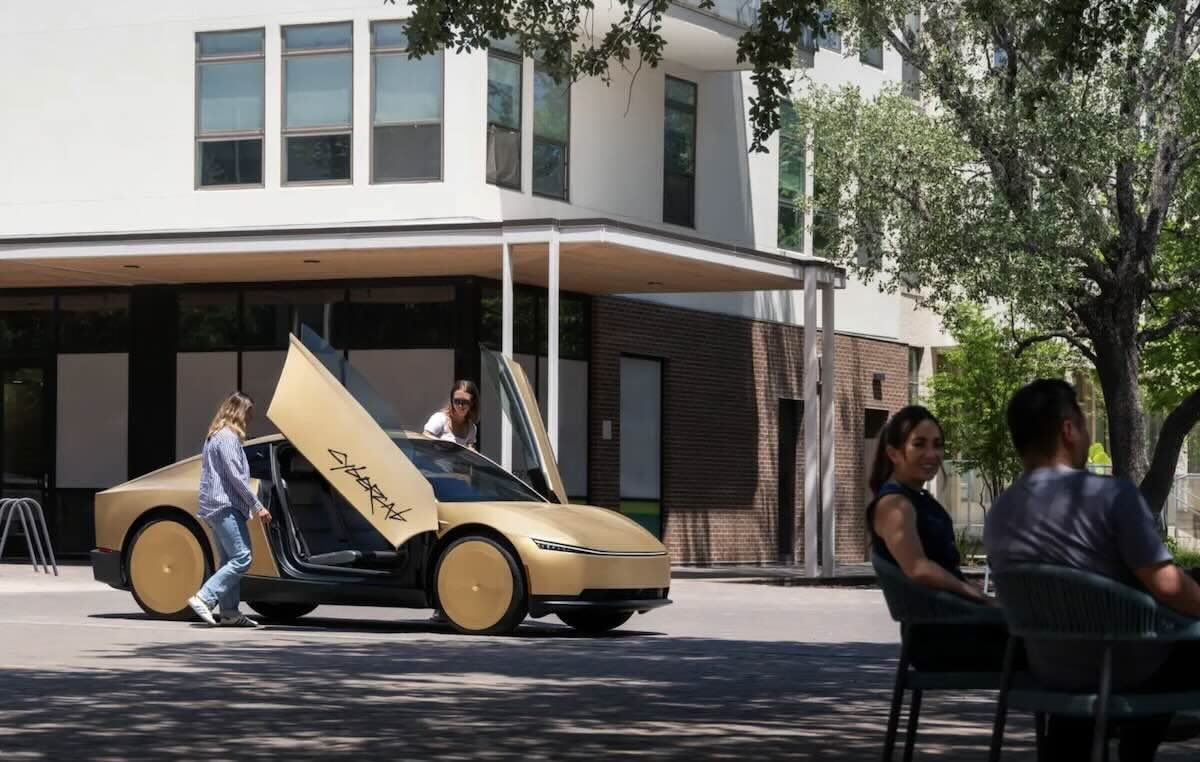
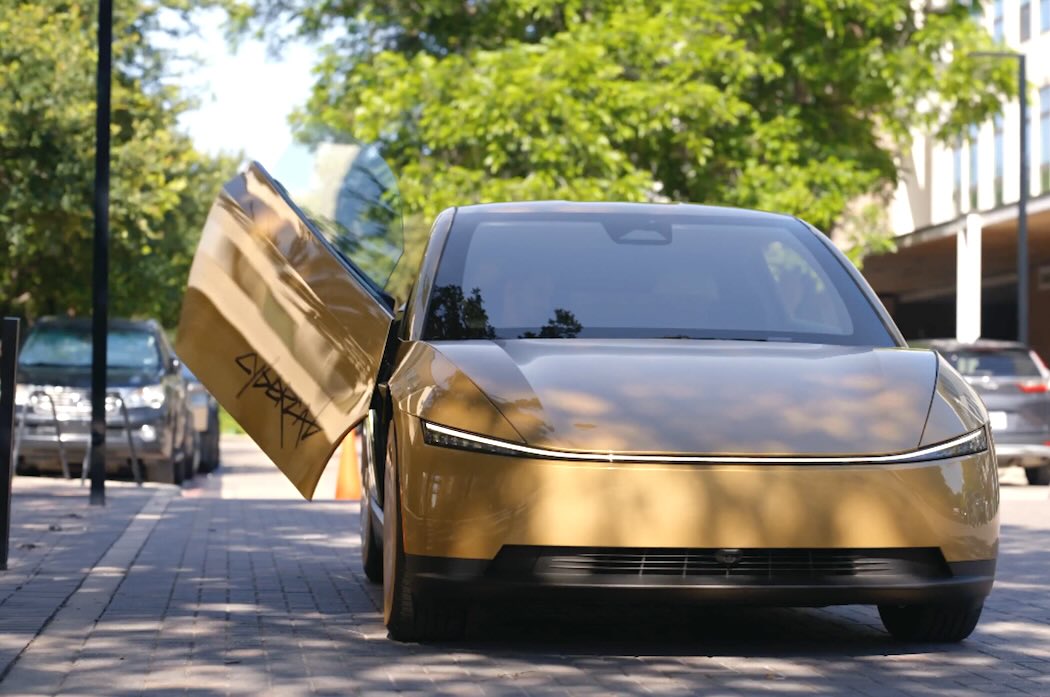
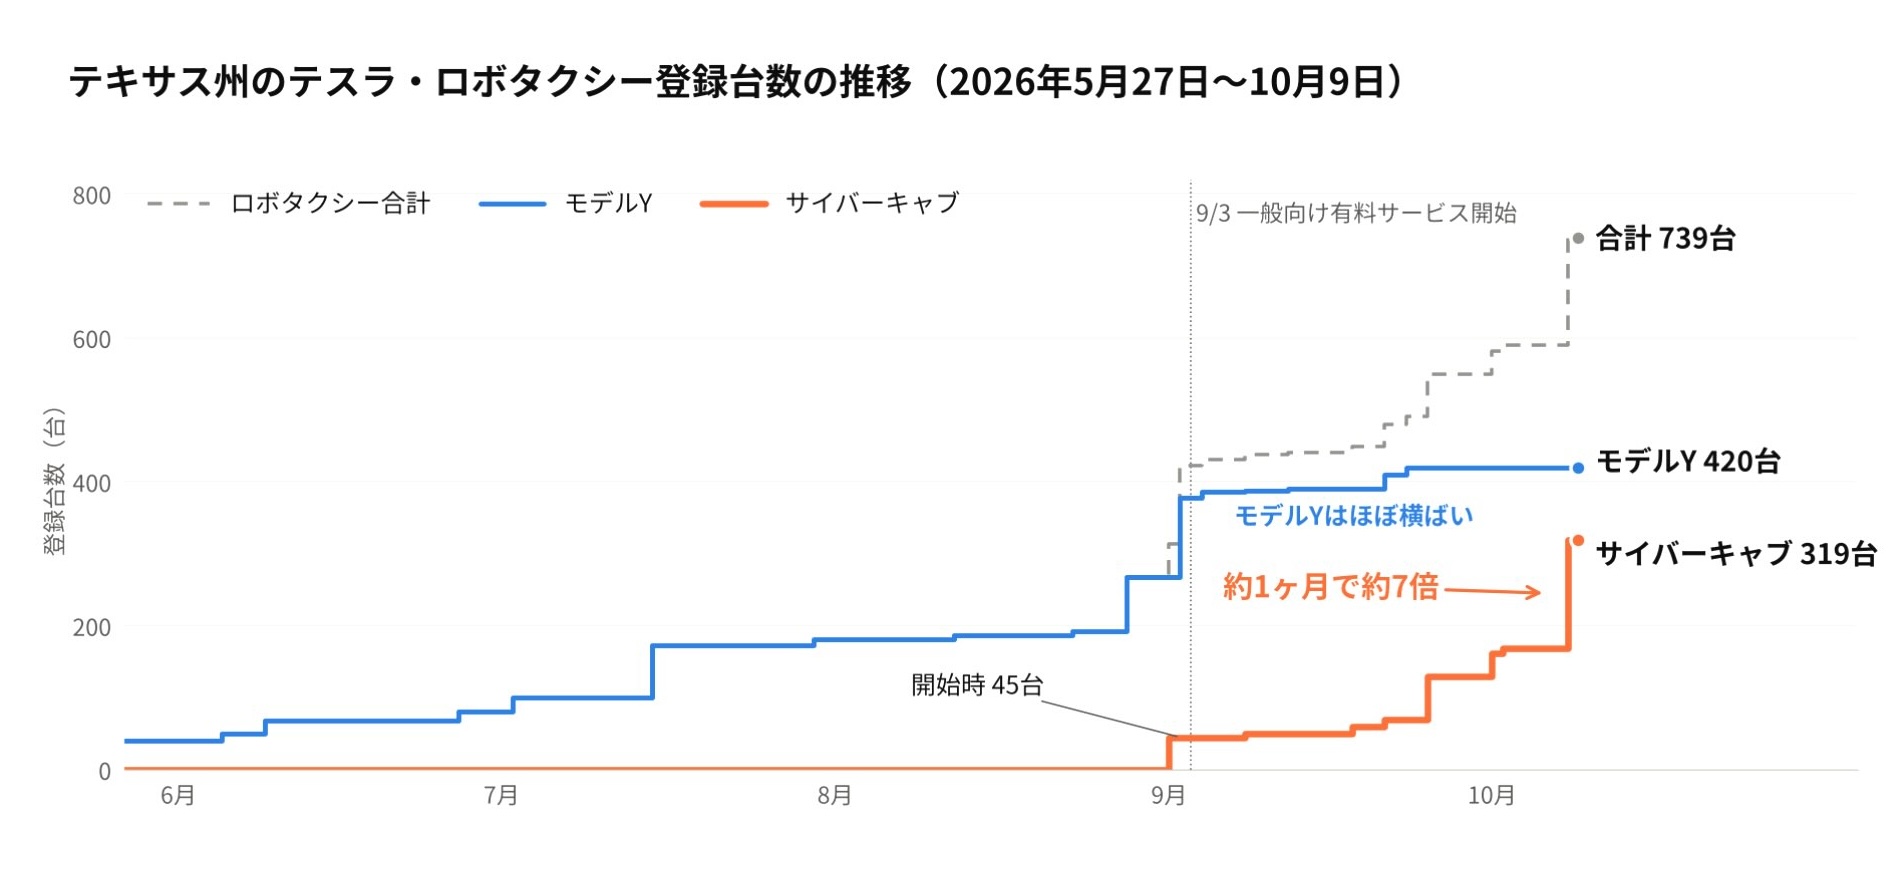
2026年10月9日、テスラはテキサス州でサイバーキャブを一気に150台追加登録し、登録台数は169台から319台へとほぼ倍増しました。9月3日の一般向け有料サービス開始時点では45台だったため、わずか1カ月ほどで約7倍です。
台数が急増する一方で、「運賃は下がっているの?」「この先どこまで増えるの?」と気になっている方も多いはずです。今回は、最新の登録データとアーク・インベストの市場予測をもとに、サイバーキャブの可能性をじんべいなりの試算を交えて読み解きます。
1. 登録台数は1カ月で約7倍——ロボタクシーの主役はサイバーキャブへ
現在、テキサス州でテスラが登録しているロボタクシーは合計739台です。内訳はモデルYが420台、サイバーキャブが319台です。サービス開始当初は1割ほどだったサイバーキャブの比率は、いまや43%に達しました。
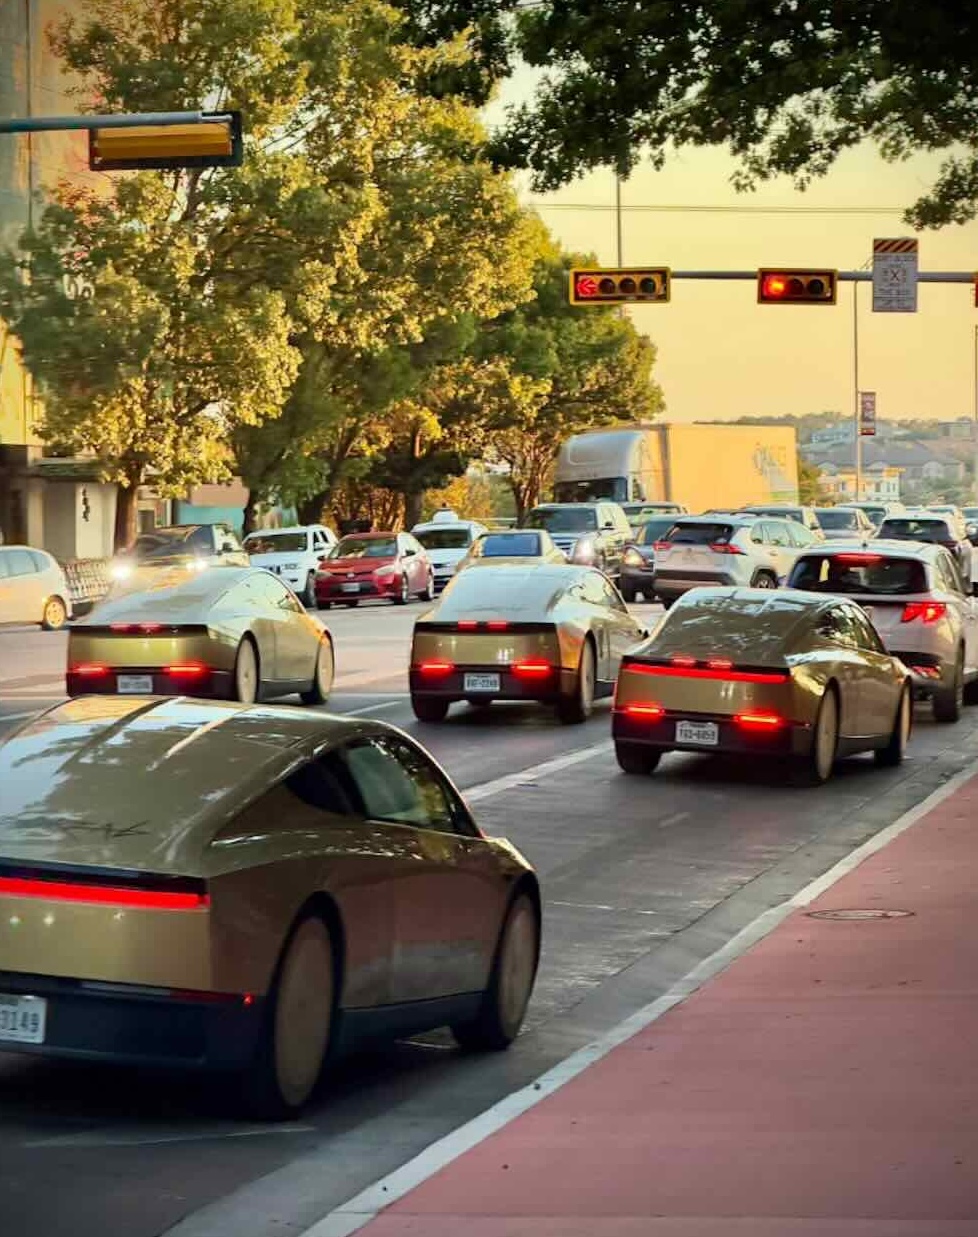
Xには、オースティン中心街の交差点で4台のサイバーキャブが同時に信号待ちをする写真も投稿されています。たまたま撮れた一枚だとは思いますが、少し前なら考えられなかった光景です。
登録台数の推移を見ると、モデルYはこの1カ月ほぼ横ばいです。一方でサイバーキャブは指数関数的に伸びていて、ロボタクシー総数もそれに引っ張られる形で急上昇しています。つまり、テキサスでの拡大はサイバーキャブの投入数にほぼ比例しているということです。じんべいは、テスラが今後モデルYではなくサイバーキャブを主力にしてロボタクシー事業を進めていくと見ています。
2. 運賃はまだウーバー並み — カギは「1マイル1ドル」の壁
では、台数が増えて運賃は下がったのでしょうか。サイバーキャブの料金を集計しているXアカウントによると、割安な長距離移動でも1マイルあたり2.22ドルで、まだ2ドルを割っていません(※テスラの公式データではなく、利用者による集計です)。オースティンのウーバーは1マイル約2ドルなので、現状はほぼ同水準、むしろ少し高いくらいです。
ここで参考になるのが、アーク・インベストの配車市場予測です。1マイル2ドル前後の今の配車市場は、アークが描く数兆ドル市場の入口にすぎません。しかも2ドルから1.5ドルに下げても、市場はほとんど広がらないとされています。
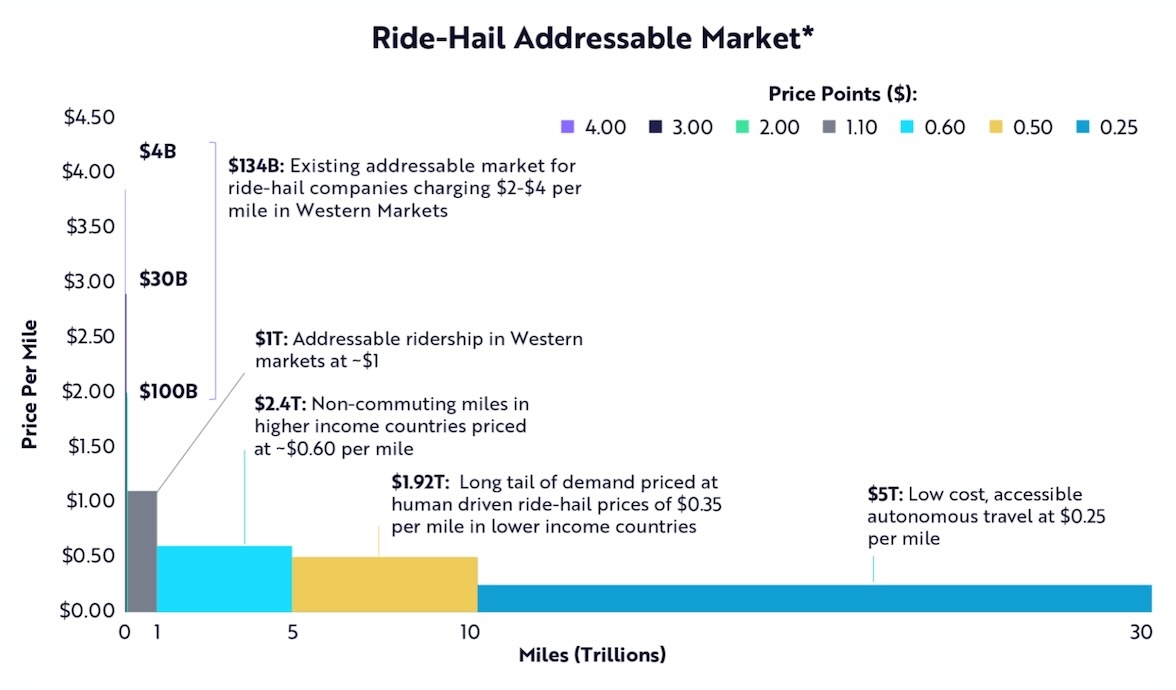
最大の転換点は1マイル1ドルです。自家用車を持つコストは1マイルあたり0.7〜1ドル程度です。そのため、ここでロボタクシーの競争相手はウーバーから「自家用車そのもの」に変わります。アークの想定では、市場規模は金額ベースで約8倍に拡大します。さらに0.5ドルなら約5.5兆ドル(今の配車市場約1340億ドルの約40倍)、0.25ドルなら約10兆ドルに達します。ここまで来るとほぼコスト勝負になり、高価なセンサーを積むウェイモのような競合には厳しい世界です。目標価格3万ドル未満のサイバーキャブが強気シナリオの核心と言われるのは、このためです。
3. テキサス制圧に必要なのは約2万台—じんべいの試算
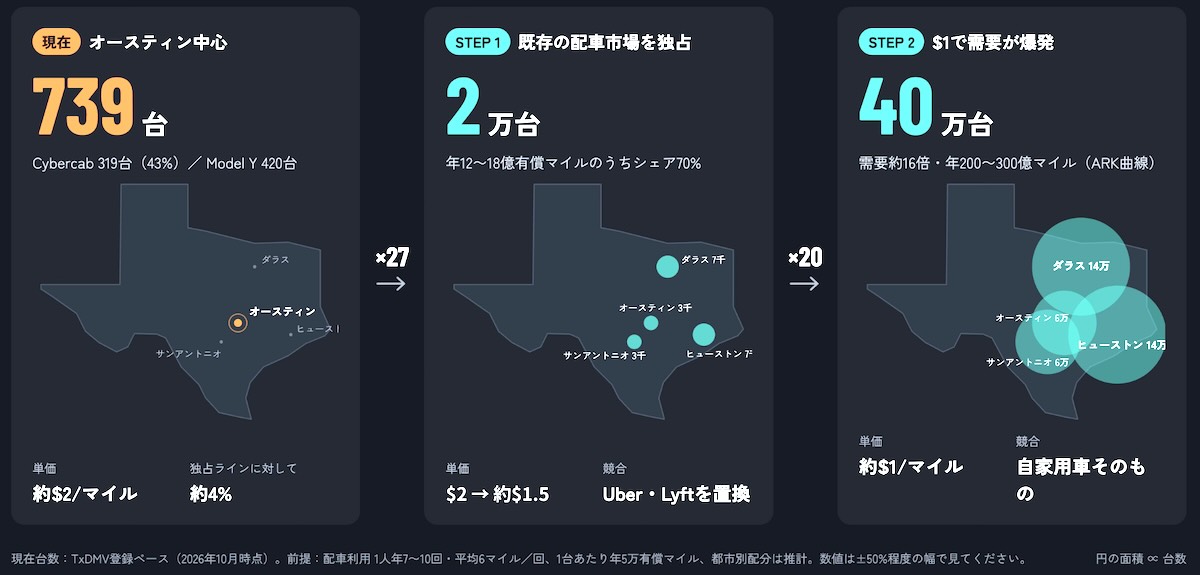
では、テキサスでライバルを駆逐するには何台必要なのでしょうか。テキサスの人口は約3100万人です。1人あたりの利用を年7〜10回、1回平均6マイルとすると、年間の有償マイルは12〜18億マイルになります。1台が年5万マイル(1日約140マイル)走るとすれば、シェア70%に必要なのは約2万台で、現在の739台の約27倍です。
ポイントは「1.5ドル」です。この水準では市場がほぼ広がらないため、必要台数は約2万台のままです。運転手のいないテスラなら十分に利益が残りますが、運賃の大部分を運転手に払うウーバーやリフトは値段を合わせにくいはずです。つまり、約2万台をそろえて少しだけ値下げすれば、テキサスの既存配車市場をほぼ押さえられる、というのがじんべいの見立てです。
さらに1ドルまで下げると、需要(走行距離)は約16倍に膨らみ、必要台数は40万〜60万台になります。ただし、値下げと台数増強はセットでなければ成り立ちません。台数が足りないまま値下げしても、待ち時間が延びるだけです。今オースティンで料金が高止まりしているのも、まさにこの構図です。
4. 年200万台で売上1000億ドル — EPSは約10倍に?
全米の人口はテキサスの約11倍なので、運賃1ドルの世界では440万〜660万台が必要な計算です。イーロンが目標に掲げる年間200万台を全米で走らせれば、配車需要の約3〜4割を握れることになります。売上は200万台×年5万マイル×1マイル1ドルで、年間約1000億ドル(日本円で約16兆円)です。テスラの2025年の年間売上約950億ドルとほぼ同じ規模で、ロボタクシーだけで「もう1つのテスラ」が設立できるほどのインパクトです。
生産面では、非公式ながら現在のペースは週250台ほどとされています。テスラはギガテキサスのサイバーキャブの設置生産能力を「年間12万5000台超」と公表しています。イーロンは年200万台、将来的には400万台規模にも言及しています。さらにテスラは、ロボットによる清掃やワイヤレス充電で運営を無人化する構想も示しています(※現時点で実施を公表しているわけではありません)。
ここからは完全に皮算用です。イーロンは2024年の発表会で、運行コストはいずれ1マイル約0.2ドルになると話していました。車両代3万ドルを5年で償却した分を足しても1マイル0.3ドル少々なので、利益率は約70%、年間利益は約700億ドルになります。希薄化後の株式数を約35億株とすると、税引き後でEPSを約16ドル押し上げる計算です。2025年の調整後EPS約1.7ドルの約10倍です。もちろん、需要や規制など前提には大きな幅があります。「うまくいけばこうなる」という数字として見てください。
まとめ:独占ラインまでまだ約4%、だからこそ目が離せない
テスラの今後の利益成長は、ロボタクシーやFSDサブスクをどこまで拡大できるかにかかっています。その土台になるのが、サイバーキャブの台数です。
現在の739台は、テキサス独占ラインの約4%にすぎません。それでも、この1カ月の増え方を見ると期待せずにはいられません。目先の数字に一喜一憂せず、じんべいは引き続き、サイバーキャブが何台増えるのか、運賃がいつ2ドルを割るのかを淡々とウォッチしていきます。一緒に見守っていきましょう。
※本記事の試算は、あくまでじんべい自身の予想です。投資の最終判断は、ご自身の調査と責任のもとで行っていただくようお願いします。
文・じんべい
日本企業でサラリーマンをしながら、 米国株式投資や太陽光発電投資で資産形成し、2023年3月にサイドFIRE。 株式投資では、S&P500を積立投資しながら、 個別株はテスラを中心としたEV銘柄に集中投資を実行中。YouTubeチャンネル『じんべい【テスラとNio】について語るチャンネル』登録者数:約3万人。 X(Twitter)フォロワー数:約1万人。平日毎朝、Xにて前日のテスラ株価情報を発信、また毎週末にはYouTubeでテスラ株価ニュースを配信中。