EVcafeで考える 第50回
by がす
テスラ本体が返済の責任を負っている借金は、6月末の時点でたった200万ドルでした。
1ドル157円で換算すると、約3億円。時価総額200兆円レベルの会社としては、ほとんどゼロです(中国工場の運転資金などの借入は別にありますが、テスラ本体には返済義務が及ばない種類のものです)。
6月には、イーロン・マスク本人が「400億ドル超の現金があって、借金はない」と書いていたくらいです。
そのテスラが現地時間の9月29日、最大300億ドル(約4.7兆円)を借りられる契約を結んだと、米証券取引委員会(SEC)に届け出ました。
米国のEV専門メディア「Electrek」は、利益が細ったテスラが、膨らむ支出の穴を埋めるために借金に手を出した、という筋で報じています。たしかに2026年の設備投資は250億ドル超の見通しで、前年の約3倍。直前の四半期は、入ってくる現金より出ていく現金のほうが多くなりました。2024年の初め以来のことです。
ただ、届け出の本文を一行ずつ読むと、私にはまったく違う絵が見えてきました。
テスラは、困ってお金を借りたのではありません。11年かけて車で積み上げた信用を、ロボットと半導体の会社になるための現金に両替した感じです。つまり300億ドルの契約書は、その両替の伝票です。元手がどれだけ残っているかは、10月2日に発表された第3四半期の納車台数と蓄電池の数字で見えてきます。
それから、テスラの届け出の日付にも一つ引っかかりました。そちらは最後に書きましょう。
300億ドルのうち200億ドルは、使わなければ消える
300億ドルの中身を見ると、性格の違う3本の契約です。
ウェルズ・ファーゴが取りまとめる100億ドルは、回転枠と呼ばれるものです。必要なときに借りて、返せばまた借りられる、企業向けのカードローンのような枠。こちらは素直に「非常用の財布」と読んでいいと思います。
引っかかったのは残りの200億ドル、シティが取りまとめる「遅延引き出し型」のローンでした。
契約から18カ月のあいだに、最大10回まで分けて引き出せる。引き出さずに残った枠は、1年で100億ドル、15カ月で50億ドルまで自動的に縮み、18カ月で消えます。使っていない枠にも、手数料はかかり続ける。8-K(臨時報告書)に、そう書いてあります。
非常用の保険なら、手数料を払い続けて一度も使わずに終わるのが理想です。ところがこの200億ドルは、使わずにいると、払った手数料だけを残して消えてしまうのです。保険にしては、期限が短すぎます。
日付に直すと、2027年9月29日に未使用の枠が100億ドルまで縮み、2028年3月29日にゼロ。テスラは「2026年中に引き出す予定はない」としているので、引き出しの本番は2027年と読むのが自然です。「今年は使わない」と「18カ月以内に使う」は、矛盾しません。
7月22日の決算説明会で、テスラのヴァイブハヴ・タネジャCFOもすでに予告していました。設備投資は今後2〜3年増え続ける。手元の現金を使いながら、最大300億ドル借りられる枠を確保して、投資を加速させる。説明の重心は、穴埋めより加速にありました。
入る現金は増えている。開けたのは出口の蛇口
Electrekが「穴」と呼んだ部分を、数字で見てみます。
第2四半期にテスラが本業で稼いだ現金(営業キャッシュフロー)は47億ドルで、前年同期から85%増えました。直近12カ月では187億ドル。ここ数年で一番大きな数字です。
それに対して、設備投資は58億ドル。前の四半期から33億ドル増えて、差し引き11億ドルのマイナスになりました。入口の水量は増えている。そこへ、出口の蛇口を大きくひねった。
怖いのはここからです。ガンガン使っていきます。
年間250億ドル超という見通しどおりなら、テスラが下半期に使う額は167億ドル以上。1四半期あたり約84億ドルで、2025年の1年分(85億ドル)とほぼ同じ額を、毎四半期使っていく計算です。
単純計算すると、営業キャッシュフローが第2四半期と同じペースでも、下半期の持ち出しは70億ドルを超えます。それでも6月末の手元資金は435億ドルあるので、今年の分は手元の現金で払えるので、まだ大丈夫です。重いのは2027年です。モルガン・スタンレーのアナリストは、2027年の設備投資を300億ドル近く、現金の持ち出しを約140億ドルと見積もったと報じられています。
私にはこれが、「2026年は手元の現金で、2027年は銀行の枠で払う」という分担表に見えます。期限付きの200億ドルは、ちょうど2027年に一番使いやすい形をしています。
お金の行き先は、ロボットと半導体と太陽電池
では、何に使うのか。
タネジャCFOが挙げたのは、ロボタクシーの車両、オプティマスの生産、半導体工場、太陽電池の製造設備、AIの計算基盤です。
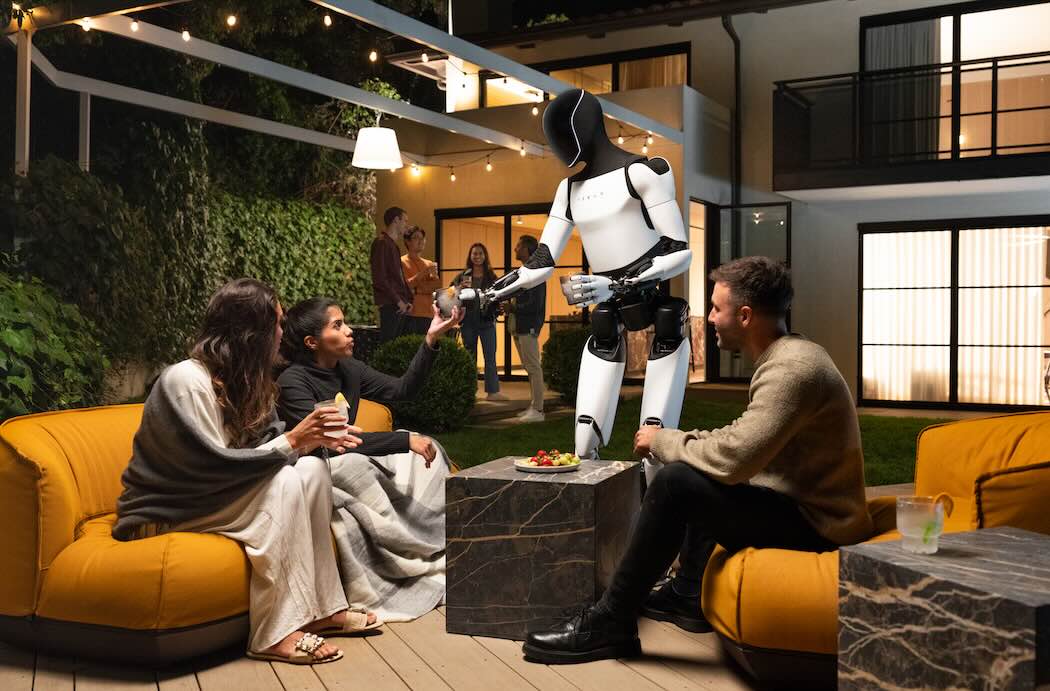
太陽電池では、イーロン・マスクが契約と同じ9月29日に、スペースXとテスラで年200ギガワットを作ることを目指すと話しました。半導体では、スペースXと組むテラファブの第1段階だけで168億ドル。そのうちテスラがいくら持つのかは、まだ公表されていません。
相方のスペースXは、いまや時価総額でも格付けでもテスラの上にいます。その相手と組んで工場を建て続けるなら、テスラにも自分の判断で動かせる大きな財布が要る。今回の枠には、そういう意味もあると私は見ています。
(マイクロン株主として一言だけ。AIの計算基盤にはメモリが欠かせないので、この300億ドルの一部は、メモリメーカーにも回ってくるはずだと勝手に読んでます……)
どれも、本格的に稼ぎ始めるのは早くて数年先の事業です。では銀行はなぜ、まだ稼いでいない事業のために300億ドルを約束したんでしょうか?
「売り」の銀行が、財布の取りまとめ役を務める理由
調べてみると、ウェルズ・ファーゴのアナリストは、テスラ株に売りの評価を付けています。7月時点の目標株価は130ドルで、9月29日の終値352.84ドルから6割以上下がると見ている、ウォール街きっての弱気派です。
その同じ銀行が、今回100億ドルの枠の取りまとめ役を務めています(調査部門と融資部門は別々に判断する建前です)。株価が高すぎるという判断と、貸したお金は返ってくるという判断は、別の物差しで測られているわけです。
貸す側の物差しは、格付け会社フィッチの説明を読むとよくわかります。9月に初めてテスラを格付けしたとき、理由として最初に挙げたのは、EVの世界的なリーダーという地位でした。オプティマスが2027年に出荷を始める前提も置いていますが、AIへの投資で追加の借入が要るだろうと見て、格付けはこれ以上上げられないと書いています。
ロボットは、格付けの前提には入っている。ただ、まだ柱ではありません。いまテスラの柱になっているのは、モデルYを筆頭にした車の事業と、435億ドルの手元資金です。
これが、私が「両替」と呼んでいるものの中身です。テスラは、自動車会社として積み上げた信用を、自動車だけの会社ではなくなるための現金に替えた。
しかも契約の金利は格付けに連動するので、両替がうまくいって格付けが上がれば、同じ契約の金利まで下がっていきます。
第3四半期の数字は「両替の元手」の残高確認
テスラは10月2日、第3四半期の生産・納車台数と蓄電池の導入量を発表しました。
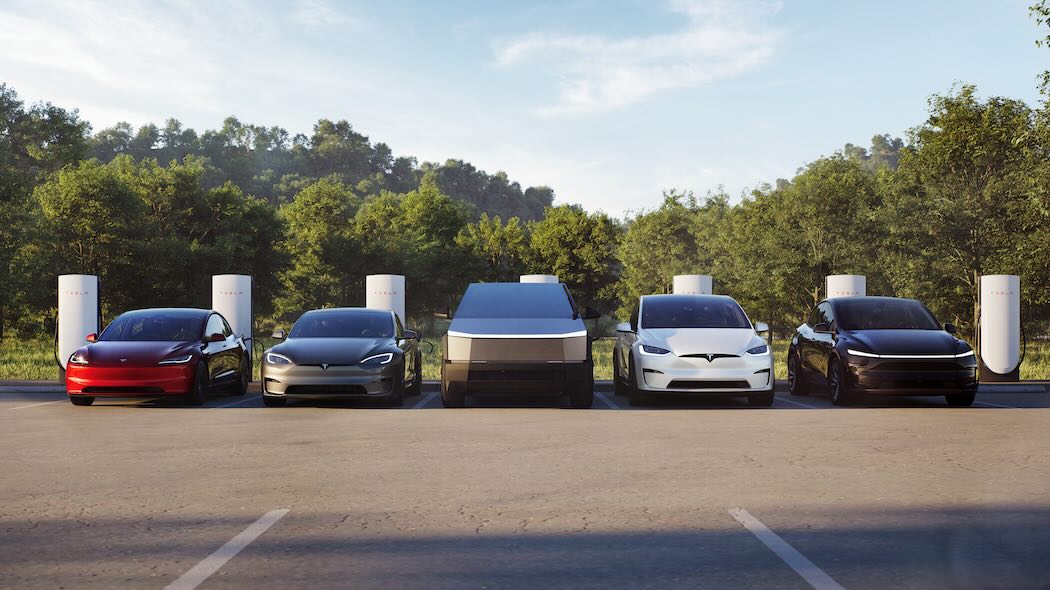
納車は48万6532台。アナリスト予想の46万1974台を2万4558台(5.3%)上回り、第2四半期の48万126台からも少し増えました。中国・アメリカ・欧州の失速を理由に43万5000台まで見通しを下げていたゴールドマン・サックスの数字より、5万台以上多い。正直に書くと、ここまで伸びるとは思っていませんでした。うれしい誤算です。
前年同期の49万7099台よりは2%ほど少ないものの、去年の第3四半期は、アメリカのEV税額控除が終わる前の駆け込みで膨らんだ数字です。前年比だけで判断しないほうがいい。
蓄電池は13.7GWh。予想の15.9GWhに届かず、第2四半期の13.5GWhからほぼ横ばいでした。
納車台数は、いまの元手そのものです。第2四半期の粗利(売上総利益)のおよそ7割は、まだ車から来ていました。その元手は、ウォール街の読みより厚かった。ただ、この四半期の生産は46万4391台で、納車のほうが2万2000台ほど多い。在庫を減らした分が上乗せされているので、毎四半期この数字が続くとは限りません。そのぶん第3四半期の現金の出入りには追い風だったと私は見ていて、答えは10月21日(日本時間22日朝)の決算で出ます。
蓄電池は次の元手で、予想どおりなら四半期の過去最高(14.2GWh)を塗り替えるはずでした。記録更新はお預けです。理由は、発表資料には書かれていません。いまの元手は厚く、次の元手は足踏み。両替の元手は、まだ車です。
元手の残高を確かめたところで、予想を一つ置いておきます。テスラは、最初に枠が縮む2027年9月29日までに、少なくとも100億ドルを引き出す。枠を目減りさせないためには、そこまでに半分を使っておく必要があるからです。
8年前の9月29日は偶然なのか
最後に、冒頭に出した日付の話をしましょう。
2018年8月7日、イーロン・マスクは「テスラを1株420ドルで非公開化することを検討している。資金は確保した(Funding secured)」とツイートしました。SECは、資金のめどは立っていなかったとして彼を提訴します。
そして2018年9月29日、米証券取引委員会(SEC)との和解が発表されました。イーロン・マスクとテスラはそれぞれ2000万ドルの罰金を払い、イーロン・マスクは会長の座を降りることになりました。「資金は確保した」の一言が、罰金で決着した日です。
それから、ちょうど8年。
2026年9月29日、テスラは同じ米証券取引委員会(SEC)に、最大300億ドルを借りられる枠を確保したと届け出ました。今度はツイートではなく、銀行と交わした契約書です。引き出せば、本当にお金が出てくる。
「資金は確保した」が罰金で決着した日と、テスラが本当に資金を確保した日が、8年をはさんで同じ9月29日。偶然でしょう。たぶん。それでも、気づいたときは思わず二度見しました。
昔のテスラのお金の集め方と並べると、違いがはっきりします。
2015年は、在庫や売掛金を担保に差し出して、5億ドルの枠。
2017年は、モデル3の量産地獄のさなかに、格付けの低い社債で18億ドル。
2018年は、イーロンが「資金は確保した」とツイートして罰金。
2026年は、何も差し出さずに300億ドルの枠です。
変わったのは、テスラのほうです。理由は二つあります。
一つは、車で積み上げた信用です。テスラはモデル3の量産地獄を抜け、ついにはモデルYを世界で一番売れるEVに育て、直近12カ月で187億ドル(約2.9兆円)の現金を本業で稼ぐ会社になりました。銀行が担保の代わりに見ているのは、この実績です。
もう一つは、株主です。2018年のイーロン・マスクは、空売りと四半期ごとの決算の圧力から逃れるために、テスラを株式市場から降ろそうとしていました。その計画を止めたのは、株主の声でした。ツイートから2週間後、イーロンは上場を続けると発表し、こう書いています。「寄せられた意見を踏まえると、テスラの既存株主の多くは、上場企業のままのほうがいいと考えていることが明らかだ」。
株主は降りませんでした。その株主が支えた株価で、テスラは2020年に約120億ドルを集め、借金を減らし、現金を積み上げた。今回の300億ドルの信用は、その土台の上に立っています。そして今回、テスラは株を新しく刷らずに、借りる道を選びました。あのとき残った株主の持ち分は、この300億ドルでは少しも薄まりません
あのとき提示された1株420ドルは、その後の株式分割を当てはめると28ドルです。9月29日の終値は352.84ドル。上場に残ったテスラ株は、非公開化の値段の12倍を超えています。
8年前の「資金は確保した」は、罰金で終わりました。8年後の同じ日、テスラは本当に資金を確保しました。担保を差し出さず、株主から1ドルも集めずに。
Funding secured.
今度は、本当に。

がす(来嶋 勇人)
福岡県出身。(株)ファミリーマートのマーケティング本部でアプリやコーヒーのパッケージを作っていたが早期退職。無職になりテスラでハローワークに通い見つけた会社に入社。そこでゼロからスタートし、そこの関連会社の社長に抜擢され就任。現在はECやアニメーション事業を行っている。